
Steckbrief Finanzierungsanfrage
| Umfang | 8 Kapitel, meist 15–40 Seiten |
|---|---|
| Empfänger | Banken, Pfandbriefbanken, Kreditfonds, Eigenkapitalgeber |
| Format | PDF plus Kalkulation als Excel |
| Stand | November 2026 |
Das Inhaltsverzeichnis im Überblick
- Projektdaten – das Vorhaben auf einen Blick
- Standort – Stadt und Region
- Lage – das unmittelbare Umfeld des Grundstücks
- Luftbild – Grundstück und Umgebung von oben
- Lageplan – Grundstück, Baukörper und Erschließung
- Referenzobjekt – was der Entwickler schon gebaut hat
- Projektkalkulation – Kosten, Erlöse, Finanzierung und Zeitplan
- Standortanalyse – Markt, Nachfrage und Vergleichswerte
Diese Reihenfolge führt den Leser vom Groben ins Detail: Erst versteht er, was gebaut werden soll und wo, dann sieht er es auf Bild und Plan, erfährt, wer es baut, und prüft schließlich, ob sich das Projekt rechnet und der Markt es trägt.
Muster zum Herunterladen
Wie eine fertige Finanzierungsanfrage aussehen kann, zeigt unsere PowerPoint-Vorlage für ein fiktives Wohnprojekt mit 24 Eigentumswohnungen: zwölf Folien mit Deckblatt, Inhaltsverzeichnis, allen acht Kapiteln, durchgerechneter Projektkalkulation mit Diagrammen und Anlagenliste – fertig zum Überschreiben mit Ihren eigenen Projektdaten.
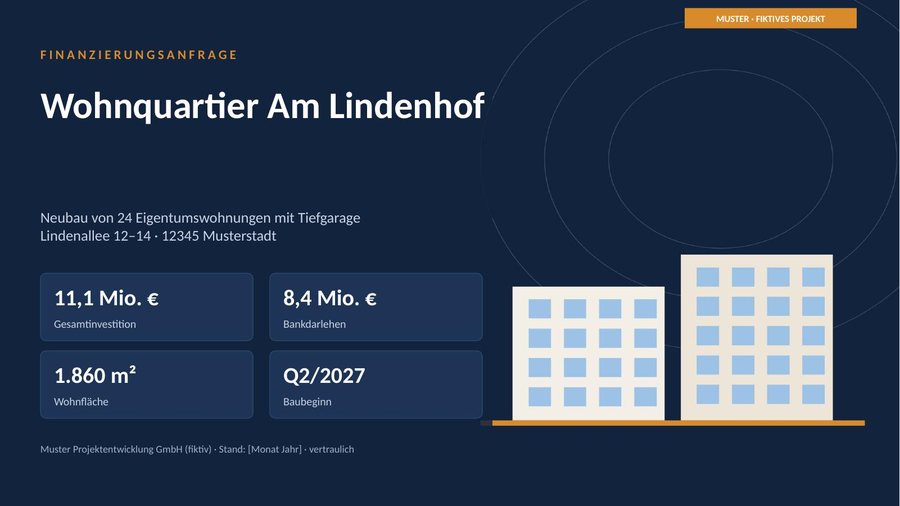
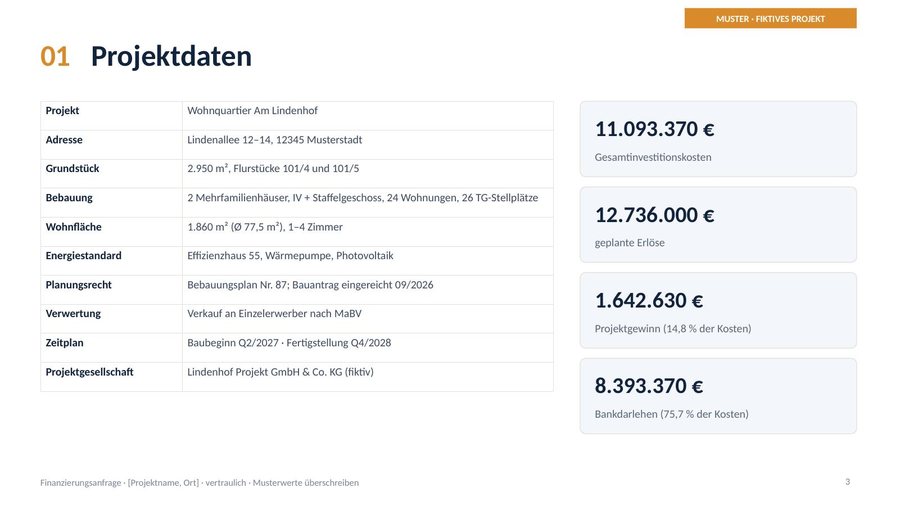
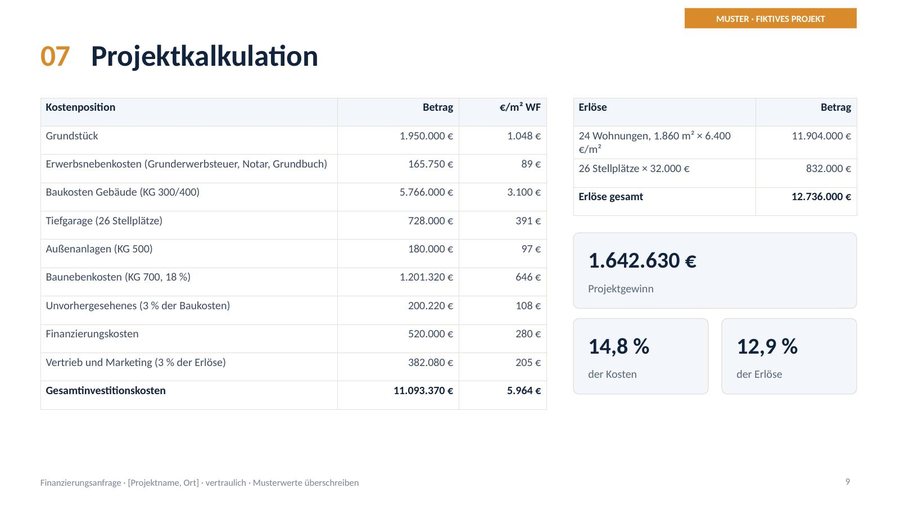
Die Vorlage dürfen Sie für eigene Finanzierungsanfragen frei verwenden und anpassen. Projekt, Unternehmen, Personen, Adressen und alle Zahlen im Muster sind frei erfunden und dienen nur der Veranschaulichung. Keine Finanzierungs-, Rechts- oder Steuerberatung.
01 Projektdaten
Das erste Kapitel ist der Steckbrief, den viele Kreditprüfer zuerst und manchmal als Einziges lesen. Er passt auf eine Seite und enthält:
- Projektname, Adresse, Flurstück und Grundstücksgröße
- Art und Umfang der Bebauung: Nutzung (Wohnen, Gewerbe, gemischt), Anzahl der Einheiten, Wohn- und Nutzfläche, Geschosse, Stellplätze
- Planungsrechtlicher Stand: Bebauungsplan, § 34 BauGB, Bauvorbescheid oder Baugenehmigung
- Verwertungsstrategie: Verkauf an Einzelerwerber (Bauträgermodell), Globalverkauf an einen Investor oder Bestandshaltung
- Gesamtinvestition, gewünschte Finanzierung und Eigenkapital
- Zeitplan mit Baubeginn, Fertigstellung und Vermarktungsende
- Projektgesellschaft und Ansprechpartner
02 Standort
Hier geht es um die Makrolage: die Stadt und ihre Region. Der Kreditgeber will wissen, ob der Ort langfristig Nachfrage nach dieser Nutzung hat. Gut belegte Kennzahlen sind Einwohnerzahl und -entwicklung, Haushaltsprognose, Kaufkraft, Arbeitslosenquote, große Arbeitgeber, Hochschulen und die Verkehrsanbindung an Autobahn, Bahn und Flughafen.
Stellen Sie nur Zahlen mit Quelle und Stand dar – etwa vom Statistischen Landesamt, der Bundesagentur für Arbeit oder der Kommune. Unbelegte Superlative wie „boomende Region“ schaden der Glaubwürdigkeit mehr, als sie nützen. Kennzahlen zu Kaufkraft, Arbeitsmarkt und Einzelhandelszentralität großer Städte finden Sie auch in unseren Marktübersichten, zum Beispiel für Berlin oder München.
03 Lage
Die Mikrolage beschreibt das Umfeld im Umkreis von wenigen hundert Metern bis etwa zwei Kilometern: Nahversorgung, Schulen und Kitas, Ärzte, Grünflächen, Haltestellen des Nahverkehrs, prägende Nachbarbebauung und mögliche Störfaktoren wie Bahnlinien, Gewerbe oder Lärm. Eine kleine Karte mit eingezeichneten Wegezeiten macht das schneller erfassbar als lange Texte.
Ehrlichkeit zahlt sich aus: Nennen Sie auch die Schwächen der Lage und wie das Projekt darauf reagiert, etwa mit Schallschutz oder einer Grundrissorientierung zur ruhigen Seite. Der Gutachter der Bank findet sie ohnehin.
04 Luftbild
Ein aktuelles Luftbild zeigt in Sekunden, was keine Beschreibung leisten kann: Zuschnitt und Größe des Grundstücks, Bestandsgebäude, Baumbestand, Nachbarschaft und Erschließung. Markieren Sie die Grundstücksgrenze farbig und ergänzen Sie Nordpfeil und Maßstab.
Achten Sie auf die Nutzungsrechte: Luftbilder aus Kartendiensten dürfen nicht ohne Weiteres in Unterlagen übernommen werden. Rechtssicher sind eigene Drohnenaufnahmen (unter Beachtung der Drohnenregeln) oder amtliche Orthofotos der Vermessungsverwaltung des Landes, die je nach Bundesland frei oder gegen Gebühr nutzbar sind.
05 Lageplan
Der Lageplan zeigt das Grundstück mit Grenzen, Flurstücksnummern, geplanten Baukörpern, Abstandsflächen, Zufahrten, Stellplätzen und Freiflächen. Für die Finanzierungsanfrage genügt meist der Lageplan aus dem Bauantrag oder Vorbescheid; ergänzt um Grundrisse, Ansichten und eine Flächenaufstellung nach Wohnfläche und Nutzfläche.
Wichtig ist, dass die Flächen im Lageplan, in der Flächenaufstellung und in der Kalkulation übereinstimmen. Abweichungen gehören zu den häufigsten Rückfragen der Kreditprüfung.
06 Referenzobjekt
Banken finanzieren Menschen und Unternehmen, nicht nur Gebäude. Mit einem oder mehreren Referenzobjekten belegt der Entwickler, dass er vergleichbare Projekte bereits erfolgreich umgesetzt hat – idealerweise in ähnlicher Größe, Nutzung und Region.
- Foto und Kurzbeschreibung des fertigen Objekts
- Eckdaten: Einheiten, Flächen, Investitionsvolumen, Bauzeit
- Ergebnis: Vermarktungsdauer, erzielte Preise oder Mieten, Einhaltung von Kosten und Termin
- beteiligte Partner wie Generalunternehmer, Architekt und finanzierende Bank
Junge Projektgesellschaften verweisen auf die Erfahrung ihrer Gesellschafter oder ihres Teams. Fehlen eigene Referenzen, helfen erfahrene Partner, etwa ein bekannter Generalunternehmer oder ein Projektsteuerer.
07 Projektkalkulation
Die Kalkulation ist das Herzstück der Anfrage. Sie zeigt die Gesamtkosten (Grundstück, Erwerbsnebenkosten, Baukosten nach DIN 276, Baunebenkosten, Finanzierung, Vertrieb und Unvorhergesehenes), die erwarteten Erlöse und den daraus folgenden Gewinn – als Betrag und in Prozent der Gesamtkosten und der Erlöse.
Dazu gehören die Finanzierungsstruktur (Eigenkapital, Mezzanine, Bankdarlehen) und ein Liquiditätsplan über die Projektlaufzeit. Schicken Sie die Kalkulation zusätzlich als Excel-Datei mit, damit die Bank eigene Szenarien rechnen kann, etwa höhere Baukosten oder niedrigere Verkaufspreise. Wie eine solche Rechnung aufgebaut ist, zeigt unser Ratgeber Projektkalkulation mit Rechner.
08 Standortanalyse
Die Standortanalyse belegt, dass der Markt das Projekt aufnimmt. Sie vergleicht die geplanten Verkaufspreise oder Mieten mit aktuellen Angeboten und Abschlüssen in der Umgebung, beschreibt Angebot und Nachfrage für die geplante Wohnungsgröße und Zielgruppe und nennt Konkurrenzprojekte in der Nähe.
Je größer das Vorhaben, desto eher erwarten Kreditgeber ein externes Markt- oder Standortgutachten. Für kleinere Projekte genügt oft eine eigene, sauber belegte Auswertung mit Quellenangaben, etwa aus dem Gutachterausschuss, Immobilienportalen und Mietspiegeln.
Tipps für eine überzeugende Finanzierungsanfrage
- Kurz vorne, ausführlich hinten: Die wichtigsten Zahlen gehören auf die erste Seite, Details in Anlagen.
- Einheitliche Zahlen: Flächen, Einheiten und Kosten müssen in allen Kapiteln übereinstimmen.
- Quellen und Stand: Jede Marktzahl mit Quelle und Datum belegen.
- Risiken offen nennen: Baukosten, Zinsen, Vermarktung – und wie das Projekt damit umgeht.
- Mehrere Adressaten: Dieselbe Anfrage an mehrere Institute schicken; welche Finanzierer infrage kommen, zeigt unser Überblick zur Immobilienfinanzierung.
- Vollständige Anlagen: Grundbuchauszug, Baulastenauskunft, Gesellschaftsunterlagen und Bonitätsnachweise bereithalten.
Häufige Fragen zu Finanzierungsanfrage
Wie lang sollte eine Finanzierungsanfrage sein?
So kurz wie möglich, so ausführlich wie nötig: Für ein mittleres Wohnprojekt sind 15 bis 40 Seiten plus Anlagen üblich. Entscheidend ist eine einseitige Zusammenfassung am Anfang.
Brauche ich für die Anfrage schon eine Baugenehmigung?
Nein. Viele Banken prüfen Anfragen bereits mit Bauvorbescheid oder auf Basis eines Bebauungsplans. Ausgezahlt wird die Baufinanzierung aber in der Regel erst mit Baugenehmigung.
Was unterscheidet die Finanzierungsanfrage vom Exposé?
Ein Exposé wirbt um Käufer oder Investoren. Die Finanzierungsanfrage richtet sich an Kreditgeber und legt den Schwerpunkt auf Kalkulation, Sicherheiten, Risiken und die Erfahrung des Entwicklers.
Wer erstellt die Standortanalyse?
Bei kleineren Projekten oft der Entwickler selbst mit belegten Marktdaten, bei größeren ein externes Gutachterbüro. Fragen Sie die Bank früh, was sie erwartet.
Zuletzt aktualisiert: 11.11.2026